


 08.10.2026 09:18 AM
ارتفعت أسعار النفط بعد تقارير تفيد بأن البيت الأبيض طلب من وزارة الدفاع الأميركية (البنتاغون) إعداد خيارات لتنفيذ ضربات ضد إيران يمكن تنفيذها قبل انتخابات منتصف الولاية. وقد صعد خام Brent بنحو 2.7% ليصل إلى 104 دولارات للبرميل، بينما ارتفع خام WTI بنسبة 2.3% ليتداول بالقرب من 91 دولاراً.
يتعارض التقرير الذي يفيد بأنه يتم التحضير لخيارات توجيه ضربات مع الرأي السائد بأن Donald Trump سيتجنب تصعيد الصراع مع طهران قبل تصويت الشهر المقبل. ومع ذلك، من الواضح أن نطاق وأهداف أي ضربات محتملة — وكذلك قرار المضي قدمًا من عدمه — لا تزال قيد النقاش، كما أن عملية محدودة يمكن أن تتبعها إجراءات أكثر جدية بعد الانتخابات. هذه الدقة في التفاصيل مهمة: فقد كان يُفترض سابقًا في الأسواق أن النفط سيكون مرتفع الثمن لكنه قابل للتوقع؛ أما الآن، فأصبح السعر يتضمن أيضًا مخاطر التصعيد في لحظة شديدة الحساسية سياسيًا بالنسبة للناخبين في الولايات المتحدة.
كما ساهمت الأحوال الجوية في زيادة الضغوط. فقد أوقف المنتجون في خليج المكسيك أكثر من 510 آلاف برميل يوميًا — أي ما يقرب من ربع الإنتاج الإقليمي — بسبب اقتراب العاصفة الاستوائية Isaias، التي اشتدت لاحقًا لتصبح إعصارًا. ومن المتوقع أن تصل إلى الساحل الشمالي للخليج مساء الجمعة. بالنسبة لخام برنت، يدعم ذلك الأسعار عبر ضغط في سوق المنتجات المكررة — إذ إن مخزونات الديزل قريبة بالفعل من مستوياتها المتدنية.
لكن هرمز لا يزال نقطة الاختناق الرئيسة. فقد قالت القيادة المركزية الأميركية إن نحو 20 مليون برميل يوميًا من النفط تمر عبر المضيق (من دون تحديد الفترة)، وهو ما يقترب من أحجام التدفقات قبل الحرب، ويتجاوز بعض تقديرات القطاع هذا الأسبوع. فقد أشار الرئيس التنفيذي لـ Vitol مؤخرًا إلى نحو 12 مليون برميل يوميًا، بينما قال الرئيس التنفيذي لـ Shell إن الكميات تساوي تقريبًا 80% من الإمدادات السابقة للحرب. مثل هذه الفجوات في الأرقام تفسر سبب تشكك السوق في العناوين الإخبارية.
ويشير خبراء اللوجستيات إلى أن استئجار ناقلة نفط عملاقة جدًا لنقل النفط الأميركي إلى آسيا يكلف حاليًا 77 مليون دولار، مقارنة بمتوسط 9.2 مليون دولار العام الماضي — أي ما يقرب من 8.5 أضعاف. ووصفت Citi تكاليف الشحن بأنها "فلكية"، مشيرة إلى أن السوق يسعّر عوامل النقص والهشاشة في الإمدادات والمخاطر الجيوسياسية، وليس مجرد أرقام الصادرات المعلنة في العناوين.
تتواصل الهجمات على السفن. فبحسب UKMTO، تعرضت ناقلة أمس لضربة قبالة سواحل قطر وسُجلت إصابات — وهي أول هجوم مسجل في عمق الخليج العربي منذ نحو شهر. وتبقى اليمن نقطة اشتعال: إذ استهدف الحوثيون المتحالفون مع إيران مطارين سعوديين، ما أسفر عن مقتل ثلاثة أشخاص، بينما قالت قوات التحالف التي تقودها الرياض إنها دمّرت 82 هدفًا ردًا على ذلك. ويعيد القتال الدائر حول مضيق باب المندب إحياء المخاوف بشأن صادرات السعودية عبر البحر الأحمر، الذي أصبح مسارًا رئيسًا لتجاوز مضيق هرمز.
وجهة نظري: من المرجح أن تتداول الجلسات المقبلة في نطاق يتراوح بين 100 و105 دولارات لبرميل برنت، وأي تأكيد على أن الضربات ستقع سيدفع السعر سريعًا للعودة فوق 105 دولارات. وإذا تجنّب الإعصار المنصات الرئيسة وتمت استعادة الإنتاج، فمن المفترض أن يتبدد جزء من علاوة المخاطر، لكن من المرجح أن تُبقي أسعار الشحن المرتفعة ونقص الديزل خام برنت قرب 100 دولار. وهذا خبر سيئ للتضخم: فهو يقلص هامش المناورة أمام الاحتياطي الفيدرالي للتوقف المؤقت، ويدعم التوقعات برفع الفائدة في ديسمبر. أما الكلمة الفصل فستكون سياسية: إلى أن يتخذ البيت الأبيض قرارًا بشأن توجيه ضربات، سيواصل السوق دفع ثمن الخوف.
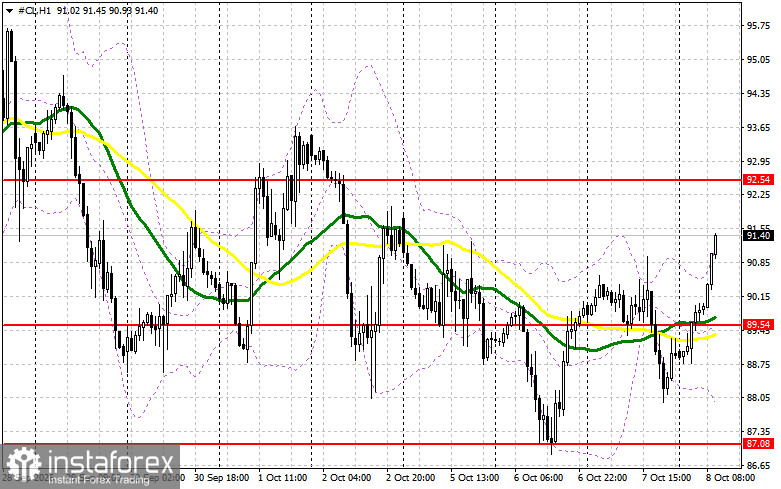
الصورة الفنية للنفط: يحتاج المشترون إلى اختراق المقاومة القريبة عند 92 دولارًا لاستهداف مستوى 96 دولارًا، وفوقه سيصبح تحقيق اختراق صعودي مهمة صعبة. أما الهدف الأبعد فهو منطقة 100 دولار. على الجانب الهابط، سيحاول البائعون الاستحواذ على مستوى 89 دولارًا؛ وإذا نجحوا في ذلك، فإن كسر النطاق سيوجه ضربة قوية للمضاربين على الصعود ويدفع النفط نحو 87 دولارًا، مع احتمال امتداد الهبوط إلى مستوى 83 دولارًا.

