


 06.10.2026 09:50 AM
ارتفعت عقود مؤشر S&P 500 الآجلة بنسبة 0.2%، ومن المتوقع أن يتحرك المؤشر ليقترب من أول مستوى قياسي له منذ أغسطس بعد أن أغلق على بعد نقاط قليلة فقط من قمة جديدة. ويمكن لمؤشر Nasdaq 100 أيضًا إعادة اختبار أعلى مستوى سجله على الإطلاق، في حين انخفض خام Brent إلى ما دون 100 دولار للبرميل، مما ساعد على تهدئة مخاوف التضخم. الرابحون هم حاملو أسهم شركات التكنولوجيا والمستثمرون الذين لم يذعروا في سوق السندات؛ والخاسرون هم أولئك الذين راهنوا على تراجع في السوق بسبب ارتفاع العوائد. أرى أن سوق الأسهم يتداول حاليًا وفقًا لسرديته الخاصة، وهذه القصة، في الوقت الراهن، منفصلة عما يجري في سوق الدين.
من اللافت أن المؤشرات بالكاد تفاعلت مع ارتفاع أسعار الطاقة وعودة مخاوف التضخم التي دفعت العوائد والتضخم إلى الارتفاع حول العالم وأجبرت البنوك المركزية على رفع أسعار الفائدة. وبدلاً من ذلك، يركز المستثمرون على قوة نتائج الشركات، وصلابة البيانات الكلية، والنمو الانفجاري في الاستثمارات المرتبطة بالذكاء الاصطناعي. وتقول BNP Paribas Wealth Management إن مكاسب هذا العام تقودها الأرباح لا توسّع المضاعفات. وتُظهر بياناتها أن مراجعات الأرباح لكل سهم لا تزال متينة بفضل توجيهات الشركات الإيجابية في الولايات المتحدة، وهناك مجال لاستمرار هذا الزخم. وبالنسبة للسوق، هذا أهم من أي عنوان عن العوائد: فطالما أن الأرباح ترتفع، فإن السندات ذات العوائد المرتفعة لا تضر بالتقييمات بالضرورة.
قدّم النفط دعماً إضافياً للأسهم. فقد تراجع خام برنت إلى ما دون 100 دولار مع زيادة الصادرات من الخليج العربي، وتخفيض Aramco أسعارها لآسيا، وإطلاق كميات من الاحتياطيات لدى دول مجموعة السبع. وهذا يخفف الضغوط على التكاليف، وبالتالي يقلل من خطر اضطرار الاحتياطي الفيدرالي إلى تشديد السياسة النقدية بأكثر مما تسعّره الأسواق حالياً. وتُقدّر السوق احتمال رفع الفائدة في أكتوبر بحوالي واحد من أربعة، ويُتوقَّع أن يتراوح سعر فائدة الأموال الفيدرالية بعد خطوة سبتمبر بين 3.75% و4.00%.
السندات أكثر هدوءاً. فقد ارتفعت عوائد الخزانة الأمريكية قليلاً بعد أن بلغ عائد السندات لأجل 10 سنوات مستوى مرتفعاً لم يُسجل منذ عام 2002 في الجلسة السابقة، كما لم يتغير مؤشر الدولار الأمريكي إلا هامشياً. وبالنسبة للأسهم، يُعد هذا استراحة لا انعكاساً في الاتجاه: فأسعار الفائدة طويلة الأجل ما زالت قرب أعلى مستوياتها منذ سنوات عدة ولا تزال تمثّل الخطر الرئيسي على التقييمات.
في أوروبا، ارتفع مؤشر Stoxx 600 بنسبة 0.7% ويتجه نحو تحقيق أول سلسلة مكاسب على مدى ثلاثة أيام في شهر. وتستعيد السندات الإقليمية بعض خسائرها من القيعان، بقيادة المتأخرين المعتادين فرنسا وإيطاليا، وظل اليورو شبه مستقر بعد هبوطه إلى أدنى مستوى في 17 شهراً يوم الاثنين. يُعد ذلك إشارة معقولة للمنطقة، لكنه لا يكفي بعد لإعلان تغيّر في الاتجاه: ففارق العائد بين السندات الفرنسية ونظيرتها الألمانية لا يزال عند أوسع مستوى له منذ عام 2011، كما أن الضبابية السياسية بشأن موازنة فرنسا والانتخابات المبكرة في إسبانيا لم تتبدد.
الأيام المقبلة ستحمل عدة اختبارات. فاليوم، ستنشر إدارة معلومات الطاقة الأمريكية توقعاتها قصيرة الأجل لوقود الشتاء، ويصدر يوم الأربعاء محضر اجتماع الاحتياطي الفيدرالي في سبتمبر، وخلال هذا الأسبوع ستجري مزادات على السندات طويلة الأجل في الولايات المتحدة واليابان. ويمكن أن يؤدي صدور محضر بنبرة متشددة أو ضعف الإقبال في المزادات إلى دفع العوائد للارتفاع مجدداً والضغط على التقييمات، في حين أن لهجة مائلة إلى التيسير وتداولات هادئة ستدعم المؤشرات.
من وجهة نظري، من المرجح أن يسجل مؤشر S&P 500 مستوى قياسيًا جديدًا في الجلسات المقبلة، وأن يحافظ مؤشر Nasdaq 100 على موقعه القيادي، مع استمرار أرباح الشركات واستثمارات الذكاء الاصطناعي في دعم حالة التفاؤل. ومع ذلك، تظل موجة الصعود معرضة للخطر في حال حدوث قفزة في عوائد السندات أو تجدد موجة ارتفاع في أسعار النفط فوق 105 دولارات للبرميل — إذ قد يحوّل أي من هذين العاملين تراجعًا طفيفًا إلى هبوط حاد. ومن المرجح أن تتخلف الأسهم الأوروبية عن الركب ما دامت باريس ومدريد مصدرًا لمخاطر سياسية.
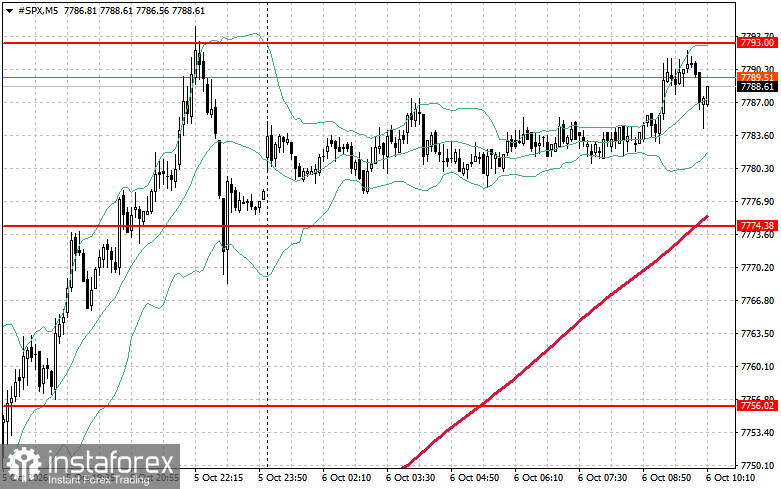
فيما يتعلق بالجوانب الفنية لمؤشر S&P 500، فإن المهمة الفورية للمشترين اليوم هي تجاوز مستوى المقاومة عند 7,793 دولارات. سيشكّل ذلك إشارة صعودية ويفتح الطريق لمحاولة الوصول إلى المستوى التالي عند 7,810 دولارات. كما أن السيطرة على مستوى 7,824 دولارات تُعد أولوية للمضاربين على الارتفاع، إذ من شأنها تعزيز موقفهم. وإذا تحرك السعر هبوطًا مع تراجع الإقبال على المخاطرة، فيجب أن يظهر المشترون بالقرب من مستوى 7,774 دولارات. وكسر هذا المستوى من المرجح أن يدفع الأداة نحو 7,756 دولارات ويفتح الطريق باتجاه 7,737 دولارات.

