


 07.10.2026 08:59 AM
10 年期美國公債殖利率維持在約 5.3%,接近 2002 年的水準。在此背景下,Bridgewater 創辦人 Ray Dalio 警告,未來三年內存在爆發債務危機的風險。他指出,由於美國最大兩個海外債權國——中國與日本——對美國政府債券的需求正在下降,美國國債市場正變得日益脆弱。在這種情況下,長天期債券持有人以及美國政府本身都將成為輸家,因為債務服務成本將變得更為昂貴。相對的,贏家將會是那些轉向持有黃金及其他不依賴對美元計價債務信心的資產的人。
Dalio 的邏輯很直接。中國不願意持續擴大其美國公債持有量,因為這樣做在其眼中存在經濟與地緣政治風險。他指出,日本已經開始削減持債規模,並希望把資本匯回國內。對日本而言,這是可以理解的:日本央行已將利率升至 1.25%,為 1995 年以來最高,10 年期日本國債殖利率已逼近 3%,國內投資相較之下變得更有吸引力。當兩大買家退居二線,其他投資者就必須消化新發行的公債,結果就是殖利率上升。
市場已經開始嗅到問題。美國政府債務已達 40 兆美元,今年支出將比收入多出近 2 兆美元。財政部在 8 月與 9 月試圖透過買債來支撐市場,但成效並未持續:30 年期殖利率很快回到計畫推出前的水準。當時 Scott Bessent 表示,攀升的借貸成本反映的是全球趨勢,不過在投資人聽來,這更像是一種安撫,而不是解方。
Dalio 警告的第二部分聚焦在人工智慧。大型科技企業要為龐大的 AI 投資籌資,變得愈來愈困難。過去它們多透過發行股票籌資,如今卻愈來愈依賴舉債。這把兩種風險綁在一起:疲弱的債券市場,以及為建設基礎設施而上升的企業槓桿。
Dalio 也承認 AI 泡沫可能破裂。他認為,觸發因素可能包括償還債務的壓力,或是開徵財富稅。這並不是短期預測,而是描述一種情境:習慣於低利率環境的企業,突然必須在借貸成本來到 5.3% 且仍在上升的世界中運作。
然而股票的走勢彷彿一切安好。S&P 500 不斷創下歷史新高,Nasdaq 100 亦然。相形之下,黃金並未大漲:目前在約 4,120 美元附近交投,低於兩條重要移動平均線,因為高殖利率與強勢美元蓋過了避險買盤的支撐。
這對匯市意味著什麼?如果對美國公債的需求轉弱,美元將面臨雙重打擊:眼下是靠上升的殖利率獲得支撐,但一旦市場對美債失去信心,最終將對美元造成壓力。就目前而言,這種情況尚未出現,因此美元仍是接近年內高點的防禦性資產,並從歐洲的困境中受益。不過,Dalio 的評論指出未來可能出現反轉的來源,並非來自疲弱的經濟數據,而是債權人不再願意為美國赤字融資。
在我看來,接下來數週將顯示市場對這項風險究竟有多認真看待。若標售需求疲弱,加上週三公布的聯準會會議紀要偏鷹派,殖利率可能被推升、更打擊股市;相反地,若需求穩健,市場就可以暫時按下警報。若 10 年期殖利率穩穩站上 5.3% 之上,股市估值所承受的壓力可能會明顯加劇,而 Dalio 的警告也將不再像是假設性的情境。
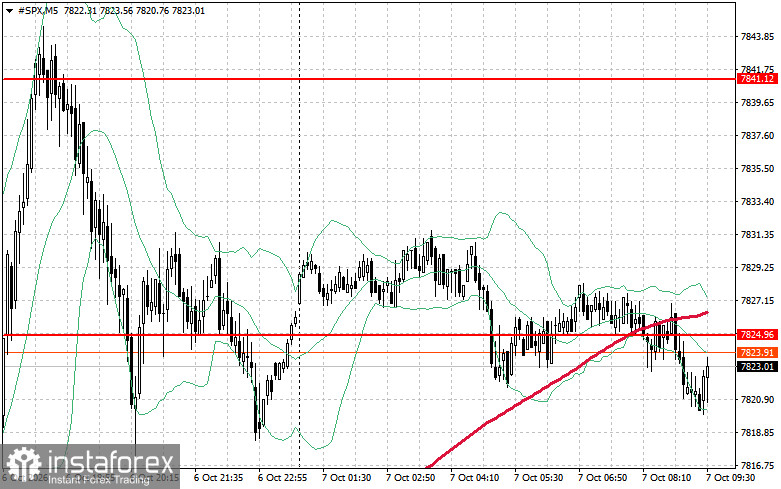
從 S&P 500 的技術面來看,買方當前的首要任務是突破 7,824 美元的阻力位。若能突破,將釋放進一步上漲的訊號,並為價格推升至 7,841 美元打開空間。多頭若能守住 7,860 美元,同樣有助於鞏固其優勢地位。若在風險偏好下降的情況下價格走低,買方必須在接近 7,810 美元附近進場支撐。一旦跌破該水準,該標的很可能進一步下探至 7,793 美元,並進一步為測試 7,774 美元價位鋪路。


