


 06.10.2026 12:40 AM
9 月份的 PMI 數據證實,面對能源衝擊的第一波衝擊,歐元區經濟的表現優於先前的悲觀預期。綜合指數上升至 52.1,製造業指標亦相當穩健。
歐元區 9 月份的整體通膨率由年增 3.3% 升至 3.8%,遠高於先前預測;能源價格是主要推動因素,該項目年增 18.8%。核心通膨僅小幅上升 0.1 個百分點至 2.5%,符合市場預期。目前尚無證據顯示,高能源價格已廣泛擴散至其他類別。
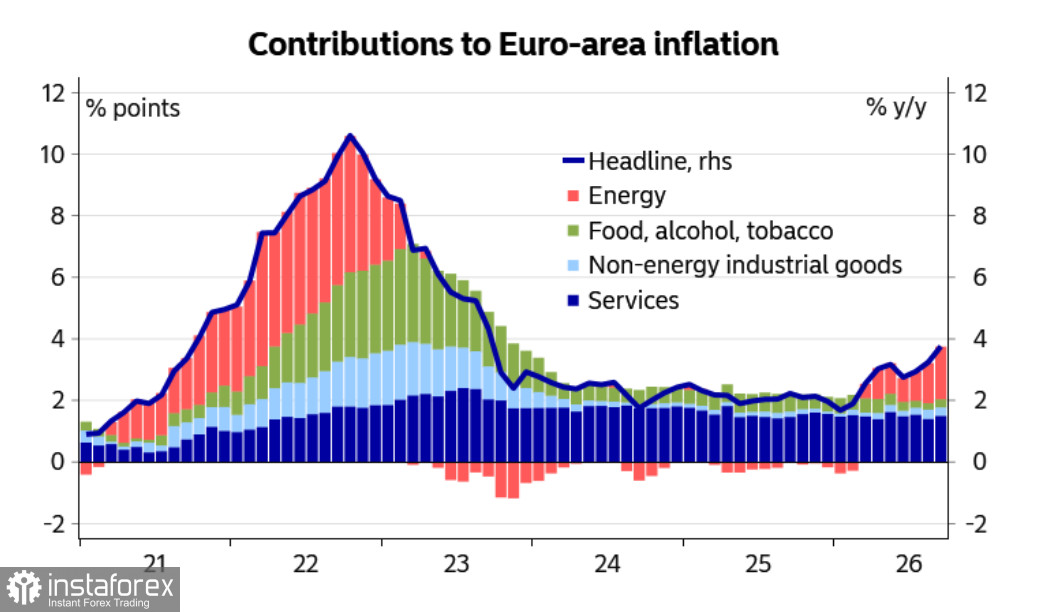
歐洲央行官員上週頻頻發聲,但並未帶來更多明確指引——整體基調(在若干保留條件下)仍偏鷹派。Lagarde 提及財政紀律;Isabel Schnabel 的談話則被部分分析師解讀為 10 月不會升息的訊號。整體來看,ECB 似乎傾向在不確定性之中保持冷靜,並維持每季一次的緊縮步調。
市場目前預期 12 月與明年 3 月將各有一次升息,因此 10 月會議很可能會「跳過」升息。此外,ECB 的薪資追蹤指標對未來幾季的數據略為下修,這提高了另一種可能性:來自高能源通膨對薪資的第二輪效應,將會比 2022–2023 年更小。市場目前定價顯示,至 2027 年 9 月前,還會有 ECB 額外升息三次。
與此同時,Fed 也被預期將持續緊縮。美國核心 PCE 為 3.0%,仍明顯偏高,而 4.1% 的失業率則接近充分就業水準。FOMC 內部目前維持一致,而通膨與就業目標之間尚未出現明顯衝突,這給了其進一步收緊政策的空間。因此,利率利差仍持續有利於美元。如果市場下修對 ECB 的升息預期,而 Federal Reserve 按照既定路徑推進,利差將進一步向 USD 傾斜。
能源衝擊依然是打壓歐元的主要結構性逆風,其不對稱性十分明顯:美國是淨能源出口國,而歐元區則是淨進口國。歐洲必須以全球價格購買 LNG,而美國的天然氣價格僅為歐洲基準價的一小部分。這削弱了歐洲在化工、金屬與肥料生產方面的競爭力,並進一步推升電力、食品與運輸成本。
天然氣價格依然高企,歐洲庫存亦低於季節性常態;能源價格維持高檔的時間越長,要讓經濟維持韌性就越困難。
根據 CFTC 報告,市場對歐元的淨空頭部位在上週增至 91 億美元,投機性部位明顯偏空,目前也看不到任何理由認為所估算的合理價值會出現回升。
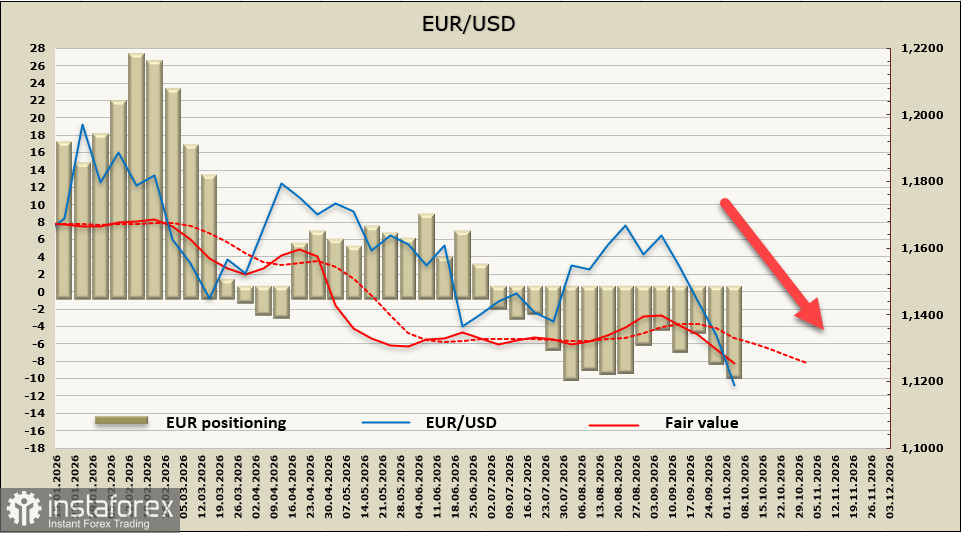
一週前,我們曾指出 EUR/USD 有可能下探至 1.1325 的支撐位;該貨幣對隨後跌破此水準,一路下滑至 1.1162,創下一年半以來的新低。我們不認為跌勢就此結束:儘管技術面已顯示明顯超賣,歐元在主要能源危機風險升溫以及殖利率利差擴大的情況下,幾乎沒有走強空間。下一道支撐位分別位於 1.1128 和 1.1066;若向下突破這兩個水準,將進一步強化看跌走勢。


